全球工业机器人未来发展态势分析 销售动能、区域格局与技术演进
工业机器人是智能制造的核心装备,其销售规模与结构变化直接反映全球制造业自动化投资的冷热。2023年全球工业机器人新增安装量约54.1万台,市场规模突破160亿美元,虽受电子行业投资周期与宏观经济压力影响增速放缓,但中长期增长逻辑依然稳固。IFR预测2024—2027年全球年均复合增长率约为5%—7%,2027年新增安装量有望接近70万台。
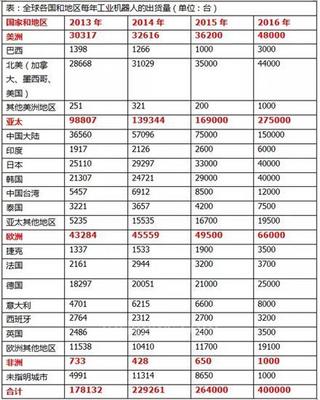
从区域销售格局看,亚洲仍是全球最大市场,中国一国占全球新增安装量超过50%,2023年安装量约29万台,本土品牌份额持续提升至45%左右;日本、韩国市场趋于饱和,增量主要来自既有产线升级。欧洲市场受汽车与金属加工投资波动影响明显,德国销售承压,但中东欧制造业转移带来新增需求。北美市场在《芯片与科学法案》与制造业回流政策推动下保持韧性,美国2023年安装量约3.8万台,物流与食品饮料行业成为增量亮点。
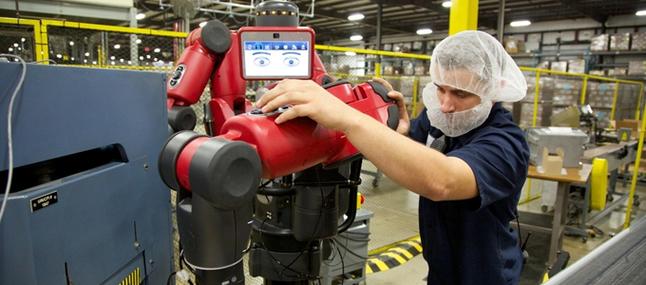
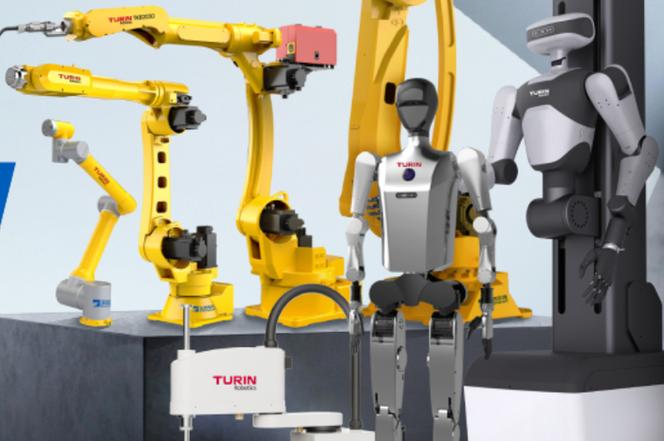
技术演进正在重塑销售结构。协作机器人销售增速持续高于传统工业机器人,2023年全球协作机器人市场规模约12亿美元,六轴协作与复合移动机器人成为增长主力。AI视觉、力控与工业大模型加速嵌入机器人系统,使“即插即用”与柔性部署能力提升,降低了中小企业采购门槛。人形机器人尚处产业化早期,短期对工业机器人销售替代效应有限,但在物料搬运、质检等场景的试点将逐步打开新销售品类。
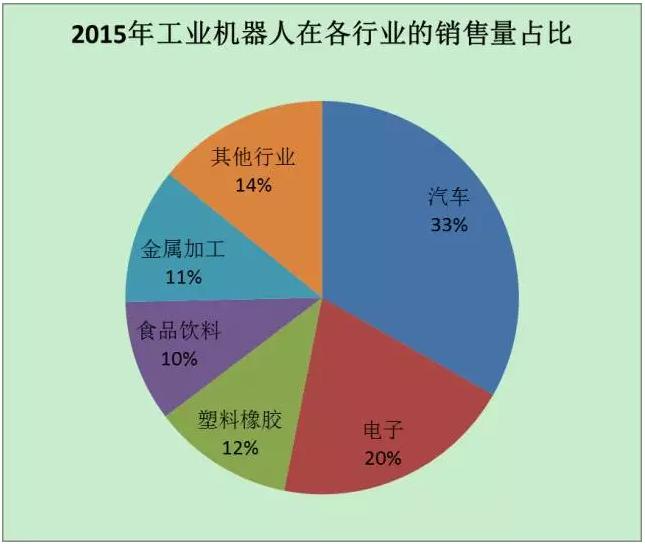
下游需求结构呈现“电子降温、汽车分化、一般工业补位”特征。2023年电子行业安装量下滑,汽车行业受电动车产线改造拉动保持稳定,金属加工、食品饮料、物流仓储机械化成为新增长点。新能源汽车、锂电池、光伏等新兴制造环节对高速搬运、装配与检测机器人需求旺盛,成为销售增量的核心来源之一。
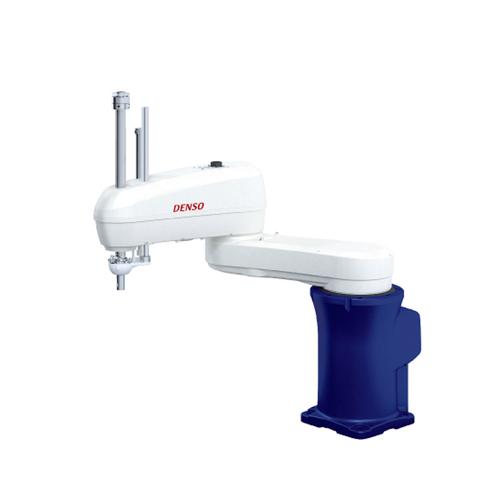
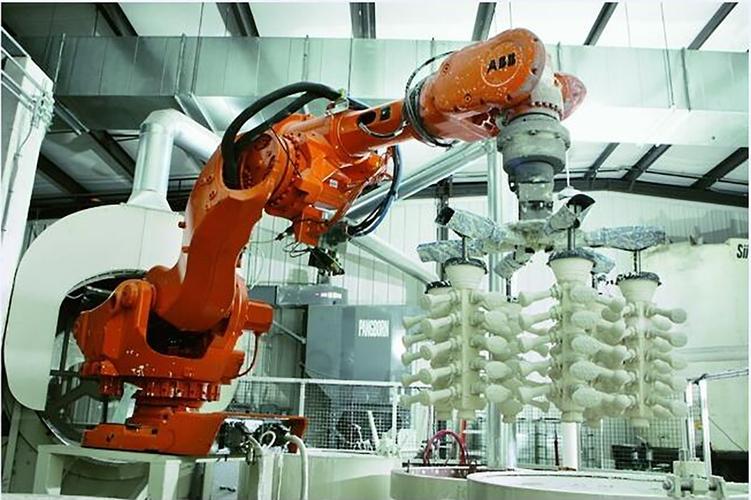
供应链与竞争格局方面,四大家族(发那科、ABB、安川、库卡)仍占据高端市场主导地位,但中国本土厂商在SCARA、六轴中低端市场快速扩份额,价格竞争加剧。减速器、伺服系统与控制器国产化率提升,将推动整机成本下降并刺激替换需求。欧美推动供应链本地化,可能带来区域性产能重复建设,短期干扰销售流向,但长期有助于扩大全球总装机基数。
全球工业机器人销售将沿三条主线演进:一是新兴市场制造业自动化渗透率提升,东南亚、印度、墨西哥等区域成为增量市场;二是存量市场以旧换新与AI赋能升级驱动单价与附加值提升;三是销售模式从单机销售向“机器人+服务+软件”一体化解决方案转型。预计到2027年,全球工业机器人年销售额将突破210亿美元,协作机器人与AI增值服务贡献显著增量。
如若转载,请注明出处:http://www.bajingbuzzing.com/product/44.html
更新时间:2026-10-22 14:45:47